Tres cargos del mes que casi todo negocio tiene y que casi nadie sabe dónde poner: el hospedaje de la página web, que llega del exterior y sin IVA; la suscripción de inteligencia artificial, a la que desde hace poco el banco le suma un 13 %; y el depósito de las ventas con tarjeta, que llega con menos plata de la que se vendió. Se parecen, pero son tres cosas distintas, y tratarlas igual hace que usted pague IVA de más o que declare de menos.
La regla corta: si le compró a un proveedor del exterior y quiere usar ese IVA como crédito, necesita una factura de compra emitida por usted. Y si al cobrar con tarjeta le depositaron menos, lo retenido no es un gasto: es un pago adelantado de sus propios impuestos.
1. Tres casos, de un vistazo
| Caso | Ejemplo | ¿Quién cobró el IVA? | Qué hace usted |
|---|---|---|---|
| Compra al exterior sin IVA | Hospedaje web, dominios o software de un proveedor que no está en la lista de Hacienda | Nadie. Le toca a usted calcularlo | Factura de compra con el 13 % |
| Compra al exterior con IVA cobrado por la tarjeta | Servicios de la lista de Hacienda: plataformas de video, música o inteligencia artificial | El banco que emitió su tarjeta | Factura de compra, marcando que el IVA ya se lo cobró un tercero |
| Retenciones al cobrar con tarjeta | Sus ventas por datáfono o por pasarela de pagos | No aplica: le retienen a usted | No es gasto. Se aplica como pago a cuenta de IVA y de renta |
¿Cómo saber si una compra al exterior es del primer caso o del segundo? Mire el estado de cuenta de la tarjeta. Si junto al cargo aparece una línea aparte con el 13 %, el banco ya le cobró el IVA. Si el cargo llega solo, nadie se lo cobró.
2. Cuando el proveedor del exterior no cobra IVA
Que la factura del proveedor llegue sin IVA no significa que la compra esté libre del impuesto. La Ley del IVA dice que, cuando el prestador de un servicio o de un bien intangible no está domiciliado en Costa Rica, el contribuyente es quien recibe el servicio, siempre que sea a su vez contribuyente del IVA (Ley 6826, artículo 4). El Reglamento lo llama inversión del sujeto pasivo (Decreto 41779-H, artículo 1, inciso 30).
En la práctica, usted hace los dos papeles. Calcula el 13 % sobre lo que pagó y lo declara como IVA a su cargo; y, si esa compra es para su actividad gravada, ese mismo monto es crédito fiscal. Si usted tiene derecho a crédito pleno, las dos cifras se compensan y no desembolsa nada. Si parte de sus ventas es exenta sin derecho a crédito, esa parte del IVA sí se le vuelve costo.
Lo que no es opcional es el respaldo. Para ese crédito, el Reglamento pide dos documentos: el comprobante electrónico emitido por usted y la factura original del proveedor (Decreto 41779-H, artículo 29, numeral 2, inciso c). Ese comprobante electrónico es la factura de compra.
3. Cuando el IVA se lo cobra la tarjeta
Desde el 1.º de octubre de 2020, los bancos que emiten tarjetas cobran el 13 % sobre las compras de servicios digitales a una lista de proveedores del exterior que publica Hacienda (Ley 6826, artículo 30; Decreto 41779-H, artículos 46 a 49). La lista es taxativa: el banco solo le cobra el IVA a lo que está en ella.
Tres cosas que conviene saber de esa lista:
- Cambia. Tributación puede incluir o sacar proveedores con solo publicar la lista actualizada. En setiembre de 2026 se amplió y entraron, entre otros, servicios de inteligencia artificial como ChatGPT, Claude y Grok. Una suscripción que durante años llegó sin IVA puede empezar a traerlo de un mes a otro.
- No todos están. Un proveedor del exterior que no está en la lista sigue llegando sin IVA, y ahí aplica lo del punto anterior.
- Algunos cobran el IVA ellos mismos. Un proveedor del exterior puede inscribirse como contribuyente en Costa Rica; cuando lo hace, sale de la lista y el IVA viene en su propio cobro.
Si usted es contribuyente del IVA y esa compra es para su negocio, el IVA que le cobró el banco sí se puede usar como crédito fiscal, pero con una condición: usted debe emitir el comprobante electrónico que respalde la compra (Decreto 41779-H, artículo 48). Otra vez, la factura de compra. La diferencia con el caso anterior es que aquí el impuesto ya está pagado, y hay que decirlo para que no se le cobre dos veces.
Si la compra fue personal, o usted no es contribuyente del IVA, ese 13 % es simplemente parte del costo.
4. La factura de compra, paso a paso
La factura de compra es un comprobante electrónico que emite quien compra, no quien vende. Existe para los casos en que el vendedor no puede darle un comprobante electrónico, entre ellos el de un proveedor no domiciliado en el país (Decreto 44739-H, artículo 2, inciso 13). En Almendro es el tipo 08 y se emite desde el mismo asistente que una factura normal.
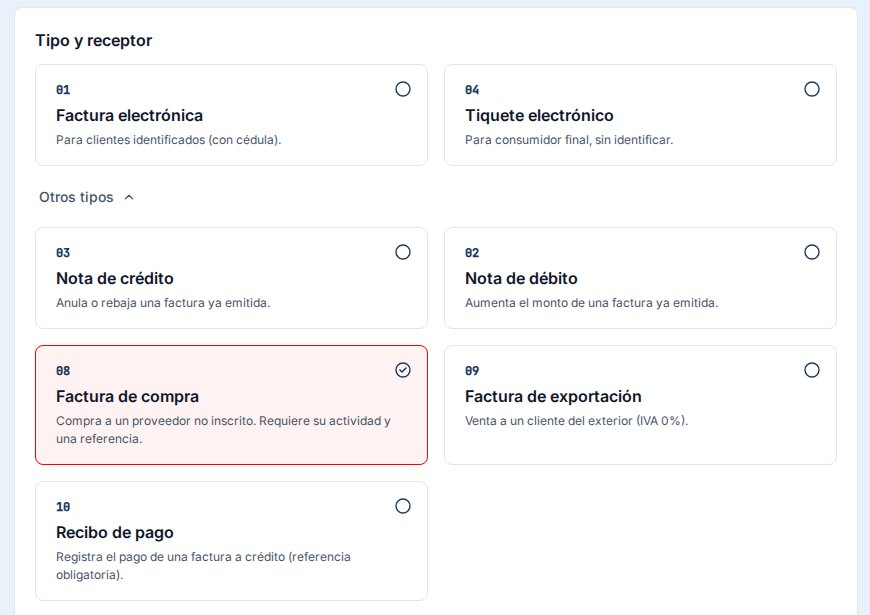
Paso 1. Elija el tipo 08
En Comprobantes, pulse + Emitir comprobante, abra Otros tipos y elija Factura de compra.
Paso 2. Indique el proveedor y su documento
En una factura de compra, el bloque Receptor es el proveedor. Para uno del exterior se necesita:
- El tipo de identificación Extranjero no domiciliado y el número que traiga su documento.
- La actividad económica. Como el proveedor no está en el padrón de Hacienda, se elige del catálogo oficial; para un proveedor del exterior suele ser la 0000.2.
- La dirección del proveedor. Es obligatoria: Hacienda rechaza el comprobante sin ella. Cópiela de la factura del proveedor.
- El comprobante de referencia: tipo de documento Comprobante de Proveedor No Domiciliado, código Proveedor no domiciliado, y el número y la fecha de la factura del proveedor.
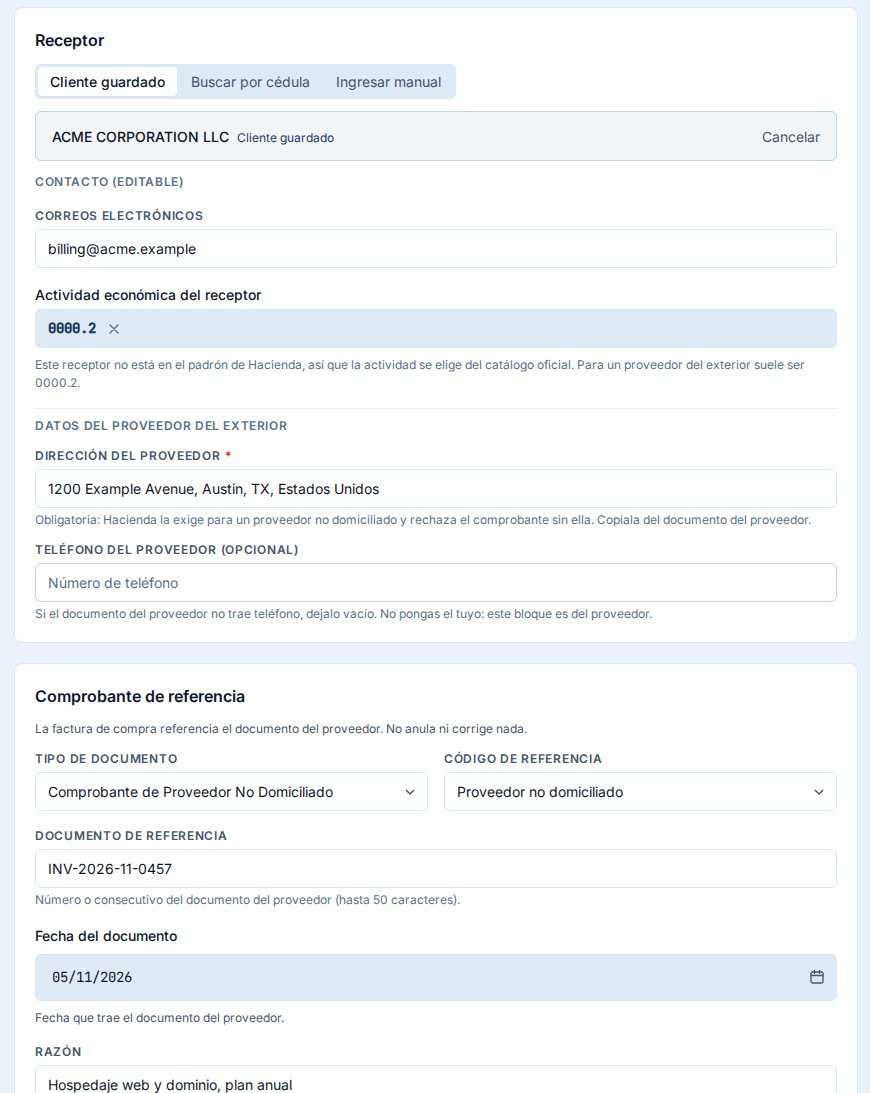
Guarde al proveedor como cliente y la próxima vez lo elige con un clic.
Paso 3. Agregue lo que compró
En Líneas, pulse + Línea manual. Busque el código CABYS del servicio, escriba la descripción y el monto que le cobraron, sin impuesto, y deje el impuesto en IVA 13 %.
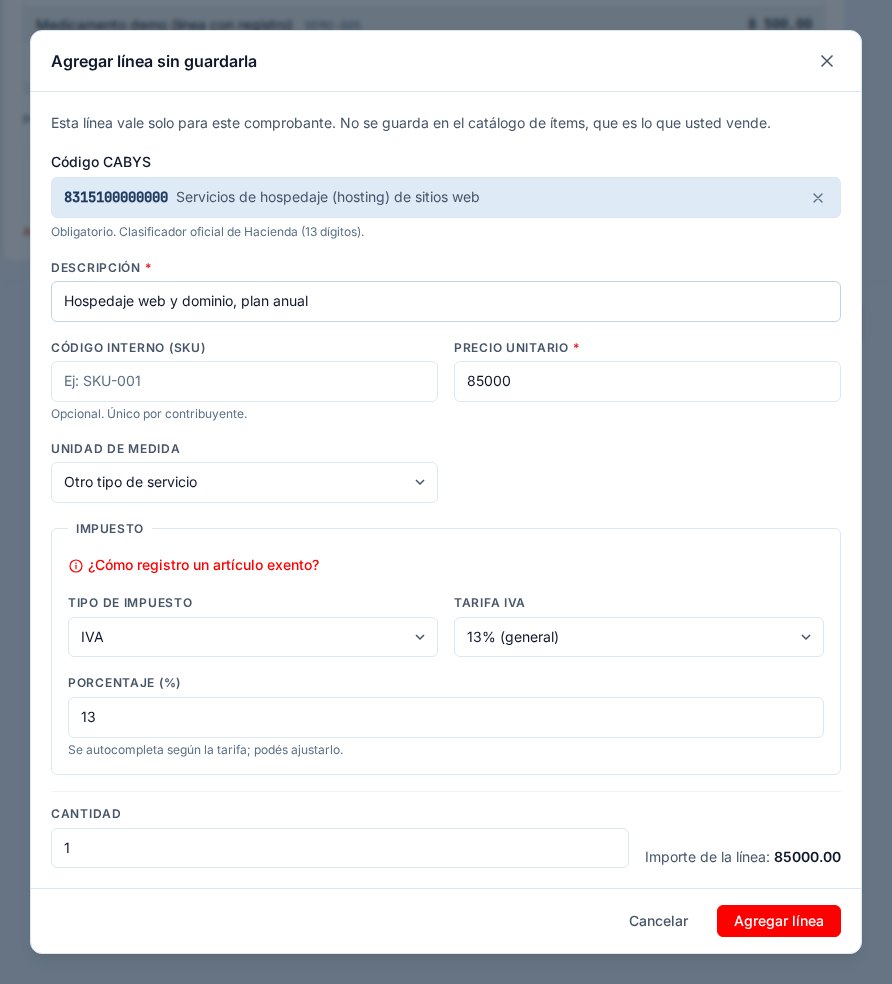
Si el cargo fue en dólares, elija esa moneda al inicio del asistente y revise el tipo de cambio en el paso Pago.
Paso 4. Diga si el IVA ya se lo cobraron
En el último paso, Revisar y emitir, está la casilla El IVA de esta compra ya me lo cobró un tercero. Márquela solo si en su estado de cuenta aparece el 13 % cobrado por el banco. Anote quién lo cobró, tal como sale en el estado de cuenta, y cuánto.
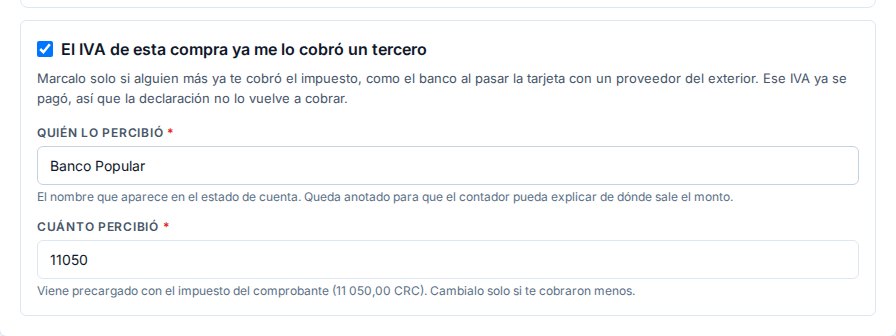
Con la casilla marcada, ese IVA cuenta como crédito pero no se le vuelve a cobrar. Sin marcar, Almendro lo trata como el primer caso: IVA a su cargo y crédito por el mismo monto.
Paso 5. Adjunte la factura del proveedor y emita
En Respaldo del proveedor adjunte el PDF de la factura original. No se envía a Hacienda: queda guardado junto al comprobante, que es justo lo que pide el Reglamento.
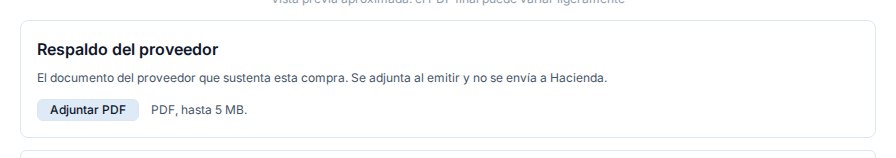
Al emitir, la factura de compra viaja a Hacienda y recibe su respuesta, como cualquier otro comprobante.
Un consejo de orden: haga una factura de compra por cada cargo que el banco realmente cobró. El estado de cuenta manda sobre el reporte del proveedor: un recibo que el proveedor marca como fallido no se factura, aunque tenga PDF.
5. Cuándo no va una factura de compra
La factura de compra no es para todo gasto sin XML. El mismo artículo del Reglamento de Comprobantes Electrónicos deja por fuera varios casos, y hay otros donde simplemente no hay una compra gravada:
- Pagos a entidades del Estado por sus actividades habituales: la cuota de la CCSS, la patente municipal.
- Bancos: comisiones e intereses.
- Transporte público.
- Compras a contribuyentes del régimen simplificado.
- Proveedores locales que sí facturan. A ellos se les pide su factura electrónica.
Emitir una factura de compra en esos casos declararía un crédito de IVA que nadie pagó. Esos gastos van en la sección Otros deducibles, con su respaldo, o llegan solos a Recibidos cuando el proveedor factura.
6. Las retenciones cuando usted cobra con tarjeta
Ahora el otro lado: lo que le pasa a usted cuando vende y le pagan con tarjeta. La entidad que le procesa las tarjetas, sea el banco adquirente o la pasarela con la que cobra, está obligada a retenerle dos cosas antes de depositarle.
Retención del IVA: hasta 6 %
Los adquirentes retienen hasta un 6 % sobre el importe neto de la venta, sin contar el IVA, como pago a cuenta del IVA que a usted le toque pagar (Ley 6826, artículo 29). El porcentaje exacto lo asigna Tributación según qué parte de sus ventas es gravada, y lo actualiza cada semestre (Decreto 41779-H, artículo 41):
| Ventas locales exentas o no sujetas | Retención |
|---|---|
| El 100 % | 0 % |
| Entre 90 % y menos del 100 % | 1 % |
| Entre 75 % y menos del 90 % | 2 % |
| Entre 50 % y menos del 75 % | 3 % |
| Menos del 50 % | 6 % |
Si Tributación no tiene información suya, se asume el 6 %. Los contribuyentes del régimen simplificado están exceptuados. Lo retenido se aplica como pago a cuenta en la declaración del IVA del mes en que se hizo la retención.
Retención de renta: 2 %
Además, las entidades que procesan pagos con tarjeta retienen un 2 % a cuenta del impuesto sobre la renta. La base es el 88 % del monto que le pagan o acreditan, sin deducción alguna (resolución DGT-R-036-2014, reformada por la DGT-R-040-2014). En la práctica es un 1,76 % de lo que le liquidan. Esa suma es un pago a cuenta de su renta: se aplica a la renta anual o a un pago parcial, y si al final le sobra, puede pedir la devolución.
No se le retiene, entre otros, a quien está en el régimen simplificado, a las entidades no sujetas al impuesto ni a quien no está obligado a pagos parciales.
Un ejemplo con números
Usted vende 100 000 CRC más 13 000 CRC de IVA y le pagan con tarjeta. Si le corresponde el 6 %:
- Retención de IVA: 6 % de 100 000 = 6 000 CRC.
- Retención de renta: 2 % del 88 % de 113 000 = 1 988,80 CRC.
- Le depositan 113 000 menos 7 988,80, menos la comisión que le cobren.
Esos 7 988,80 CRC no los perdió y no son un gasto. Los 6 000 CRC se restan del IVA que pague ese mes, y los 1 988,80 CRC, de su renta.
Qué hacer con ellas
- No las registre como gasto ni en Otros deducibles. Rebajarían su utilidad dos veces.
- Guarde la liquidación. El adquirente debe detallarle en cada liquidación cuánto le retuvo. Ese documento es el que sustenta el pago a cuenta.
- Páselas a quien le declara. Se aplican en la declaración del IVA del mes y en la de renta.
Lo que sí es gasto es la comisión. La comisión de tarjeta y el servicio de adquirencia están exentos de IVA, así que no dan crédito (Decreto 41779-H, artículo 11). Lo que una pasarela de pagos cobra por su plataforma sí lleva IVA y llega con factura electrónica: esa la encuentra en Recibidos y acredita como cualquier otra compra.
7. ¿Y el impuesto sobre remesas al exterior?
Es otro impuesto, distinto del IVA, y conviene tenerlo presente. La Ley del Impuesto sobre la Renta grava ciertos pagos a personas del exterior cuando son renta de fuente costarricense; entre ellos, el asesoramiento técnico, financiero o de otra índole prestado desde el exterior y los pagos por el uso de patentes, marcas, franquicias y regalías, con una tarifa del 25 % (Ley 7092, artículos 54, 55 y 59). Si un pago concreto por un servicio en la nube o por una licencia de software cae o no en esos supuestos es un análisis técnico que depende del contrato. Si sus pagos al exterior son importantes, revíselo con su contador antes de darlo por resuelto.
8. Dónde queda cada cosa en Almendro
- Las facturas de compra que usted emite aparecen en Comprobantes, con el tipo 08.
- En Reportes, el auxiliar del IVA las reúne en la sección Autofacturas (facturas de compra), con su IVA como débito y como crédito, y separa el IVA ya percibido por terceros para que la declaración no lo cobre de nuevo.
- Los gastos sin comprobante, como la CCSS o los intereses del banco, van en Otros deducibles.
- Las facturas de sus proveedores locales, incluida la de su pasarela de pagos, llegan a Recibidos.
- Las retenciones de tarjeta no se registran como gasto: se llevan con la liquidación del adquirente.
Preguntas frecuentes
Mi proveedor del exterior no me da factura, solo un recibo por correo.
Ese recibo es el documento del proveedor. Los proveedores de servicios digitales del exterior no están obligados a emitir comprobantes electrónicos costarricenses y pueden respaldar sus ventas con sus recibos electrónicos (Decreto 41779-H, artículo 49). Guárdelo y adjúntelo a su factura de compra.
¿Tengo que hacer una factura de compra por cada mes de una suscripción?
Sí, una por cada cargo. Cada cobro es una operación con su propia fecha y su propio documento.
El banco me cobró el IVA de una compra que se usó por completo fuera del país.
La ley permite pedir la devolución cuando el servicio se usó o consumió totalmente en otra jurisdicción, entre otros casos, presentando la evidencia ante Tributación (Ley 6826, artículo 30).
Estoy en el régimen simplificado. ¿Me aplica esto?
Las retenciones de tarjeta no: la ley y la resolución exceptúan al régimen simplificado. Para sus compras, consulte a su contador, porque en ese régimen no se trabaja con créditos de IVA.
¿Puedo deducir de renta una compra al exterior sin hacer la factura de compra?
La factura de compra es el comprobante que respalda la operación cuando el vendedor no puede emitir uno. Sin ella, el gasto queda sin el respaldo que piden las normas. Hágala.
Fuentes
- Ley 6826, Ley del Impuesto al Valor Agregado, artículos 4, 29 y 30.
- Decreto Ejecutivo 41779-H, Reglamento de la Ley del IVA, artículos 1 (inciso 30), 3, 10, 11, 29, 41 y 46 a 49.
- Decreto Ejecutivo 44739-H, Reglamento de Comprobantes Electrónicos para efectos tributarios, artículo 2, inciso 13.
- Resolución DGT-R-036-2014 y su reforma DGT-R-040-2014, retención del 2 % en pagos con tarjeta.
- Ley 7092, Ley del Impuesto sobre la Renta, artículos 54, 55 y 59.
- Ministerio de Hacienda, comunicados CP-125 del 24 de octubre de 2022 y CP-42 del 2 de junio de 2023, sobre la lista de servicios digitales transfronterizos.
Normas consultadas en su texto vigente el 12 de noviembre de 2026. La ampliación de la lista de setiembre de 2026 se cita según lo informado por la prensa nacional; la lista vigente se publica en el sitio de Hacienda, en Listados de interés. Este artículo es información general y no sustituye el criterio de su contador para su caso.
